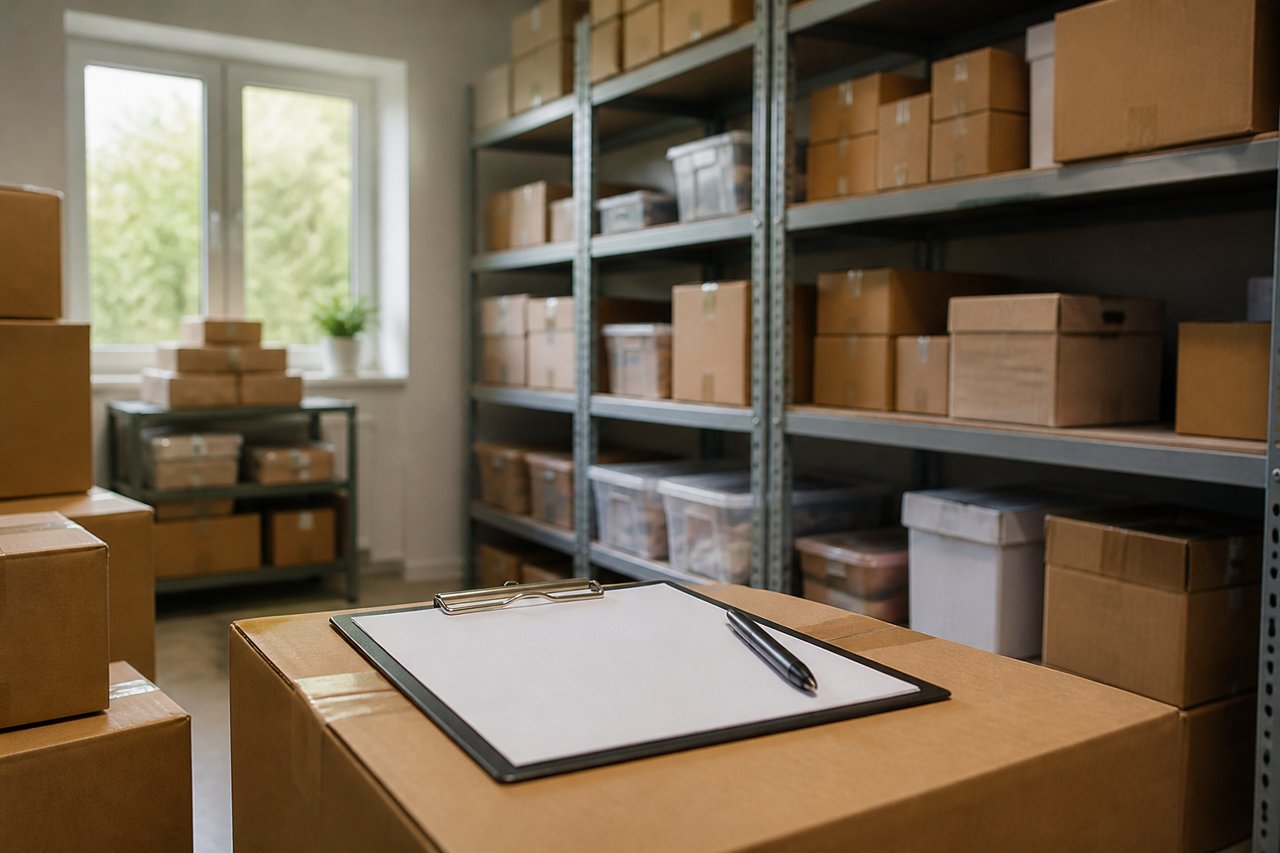
Inwentaryzacja magazynu to sprawdzenie, czy stan towarów na półkach zgadza się z tym, co pokazują dokumenty i program magazynowy. W małej firmie nie musi to być wielka operacja, ale wymaga planu, prostych arkuszy i jasnego podziału zadań. Poniżej znajdziesz kolejne etapy oraz wskazówki, jak postępować z różnicami.
Przygotowanie do spisu
Dobre przygotowanie skraca samo liczenie o połowę. Zacznij od wyznaczenia terminu, w którym ruch w firmie jest najmniejszy, na przykład po godzinach pracy albo w dzień wolny od sprzedaży. Poinformuj o nim pracowników, a w razie potrzeby także stałych klientów i dostawców, żeby nikt nie oczekiwał wydań towaru w czasie spisu.
Przed rozpoczęciem liczenia wykonaj kilka czynności porządkowych:
- wyznacz osoby odpowiedzialne za spis i podziel magazyn na strefy, np. regały, półki lub działy;
- uporządkuj towar: zbierz rozproszone sztuki, odłóż uszkodzone i przeterminowane produkty do osobnego miejsca;
- zamknij bieżące dokumenty: rozlicz wszystkie przyjęcia i wydania, żeby stan w systemie był aktualny na moment spisu;
- oznacz towar, który jest w magazynie, ale do firmy nie należy, np. przyjęty w komis lub w depozyt, a także towar sprzedany, lecz jeszcze niewydany;
- przygotuj arkusze spisowe, długopisy, ewentualnie czytnik kodów kreskowych.
Arkusze spisowe – co powinny zawierać
Arkusz spisowy to dokument, na którym zapisujesz faktycznie policzone ilości. Może być papierowy albo w arkuszu kalkulacyjnym. Ważne, żeby był czytelny i jednakowy dla wszystkich osób liczących.
Warto, aby każdy arkusz zawierał:
- numer arkusza i datę spisu;
- nazwę strefy lub regału, którego dotyczy;
- kolejny numer pozycji, nazwę towaru i jego symbol lub kod;
- jednostkę miary (sztuki, kilogramy, opakowania);
- kolumnę na ilość policzoną;
- miejsce na uwagi, np. o uszkodzeniach lub zbliżającej się dacie ważności;
- podpisy osoby liczącej i osoby kontrolującej.
Jeśli używasz arkuszy z wydrukowanym stanem systemowym, rozważ ich ukrycie przed liczącym. Gdy ktoś widzi, ile „powinno być”, łatwiej o nieświadome dopasowanie wyniku. Tzw. spis „w ciemno” jest rzetelniejszy. Puste wiersze na końcu arkusza przekreśl, aby nikt nie dopisał pozycji po zakończeniu liczenia. Błędy poprawiaj tak, by poprzedni zapis pozostał widoczny, a obok pojawił się parafka.
Przebieg spisu krok po kroku
Dobrze sprawdza się praca w parach: jedna osoba liczy i dyktuje, druga zapisuje. Dzięki temu pomyłki wychwytujesz na bieżąco. Każdą strefę licz od jednego końca do drugiego, w stałym kierunku, aby niczego nie pominąć ani nie policzyć dwa razy.
- Policz towar w danej strefie i wpisz wynik do arkusza. Opakowania zbiorcze rozpakowuj tylko wtedy, gdy to konieczne, a otwarte opakowania liczone osobno zaznacz w uwagach.
- Oznacz policzone miejsca, np. kartką lub naklejką, żeby uniknąć dublowania.
- Skontroluj wybrane pozycje. Osoba niezależna powinna wyrywkowo przeliczyć część towaru, szczególnie tę najdroższą lub najczęściej sprzedawaną.
- Zbierz arkusze, sprawdź, czy wszystkie są kompletne i podpisane, i dopiero wtedy zakończ spis.
- Wprowadź wyniki do zestawienia i porównaj je ze stanem w ewidencji.
Różnice inwentaryzacyjne i ich rozliczenie
Po porównaniu wyników z ewidencją pojawią się różnice. Mogą to być niedobory (w magazynie jest mniej, niż wynika z dokumentów) lub nadwyżki (towaru jest więcej). Zanim uznasz je za ostateczne, sprawdź najczęstsze przyczyny:
- niewprowadzone lub podwójnie wprowadzone dokumenty przyjęcia i wydania;
- pomyłki w jednostkach miary albo w kodach produktów;
- towar odłożony w niewłaściwym miejscu;
- błędy przy liczeniu lub zapisie na arkuszu;
- uszkodzenia, przeterminowanie, ubytki naturalne;
- kradzieże lub niewłaściwe wydania.
Wykonaj ponowne przeliczenie pozycji z największymi rozbieżnościami. Często okazuje się, że to zwykła pomyłka. Gdy różnica się potwierdza, opisz jej przyczynę w krótkim protokole i zatwierdź go po stronie właściciela lub kierownika.
Sposób księgowego ujęcia różnic, ich ewentualne zakwalifikowanie jako normatywne ubytki oraz zasady odpowiedzialności za niedobory zależą od przepisów i od sposobu prowadzenia ewidencji w firmie. Warto to omówić z księgowym oraz sprawdzić aktualne regulacje, zanim zaksięgujesz korekty. Przy podejrzeniu zawinionych niedoborów dobrze też skonsultować dalsze kroki, zwłaszcza wobec pracowników.
Jak ułatwić sobie kolejne inwentaryzacje
Regularność robi różnicę. Jeśli w ciągu roku okresowo przeliczasz wybrane grupy towarów, na przykład najdroższe lub najszybciej rotujące, końcowy spis będzie krótszy, a rozbieżności mniejsze. Pomagają też stałe miejsca składowania, czytelne oznaczenia półek i zasada, że każde przyjęcie i wydanie jest dokumentowane od razu, a nie „kiedyś później”.
Po każdym spisie zapisz wnioski: gdzie pojawiło się najwięcej błędów, co spowolniło pracę, czego zabrakło w arkuszach. Te notatki przydadzą się przy planowaniu następnej inwentaryzacji i sprawią, że z roku na rok będzie ona przebiegać sprawniej.