Inwentaryzacja magazynu to sprawdzenie, czy stan towarów w księgach i systemie zgadza się z tym, co faktycznie leży na półkach. W małej firmie można ją przeprowadzić sprawnie, jeśli wcześniej przygotuje się plan, arkusze i zasady postępowania z rozbieżnościami.
Przygotowanie do inwentaryzacji
Dobre przygotowanie skraca samo liczenie i zmniejsza liczbę pomyłek. Zacznij od ustalenia terminu, najlepiej wtedy, gdy ruch towaru jest minimalny, na przykład po zamknięciu firmy lub w dniu wolnym od sprzedaży. Wymagania co do częstotliwości i sposobu przeprowadzania inwentaryzacji zależą od formy prowadzenia księgowości i obowiązujących przepisów, dlatego warto je sprawdzić u księgowego lub w aktualnych aktach prawnych.
Przed spisem warto wykonać kilka czynności:
- wyznaczyć osoby odpowiedzialne za liczenie i osobę kierującą spisem,
- uporządkować magazyn: pogrupować towary, usunąć śmieci i opakowania zbiorcze,
- oznaczyć regały, półki i strefy, aby łatwo było określić, co już policzono,
- wstrzymać lub zapisać na bieżąco wszystkie przyjęcia i wydania towaru,
- zebrać dokumenty: ostatnie przyjęcia, wydania, zwroty, towary w drodze i u kontrahentów,
- wydrukować stan z systemu lub ewidencji, ale nie pokazywać go osobom liczącym, jeśli chcesz uniknąć „dopasowywania” wyników.
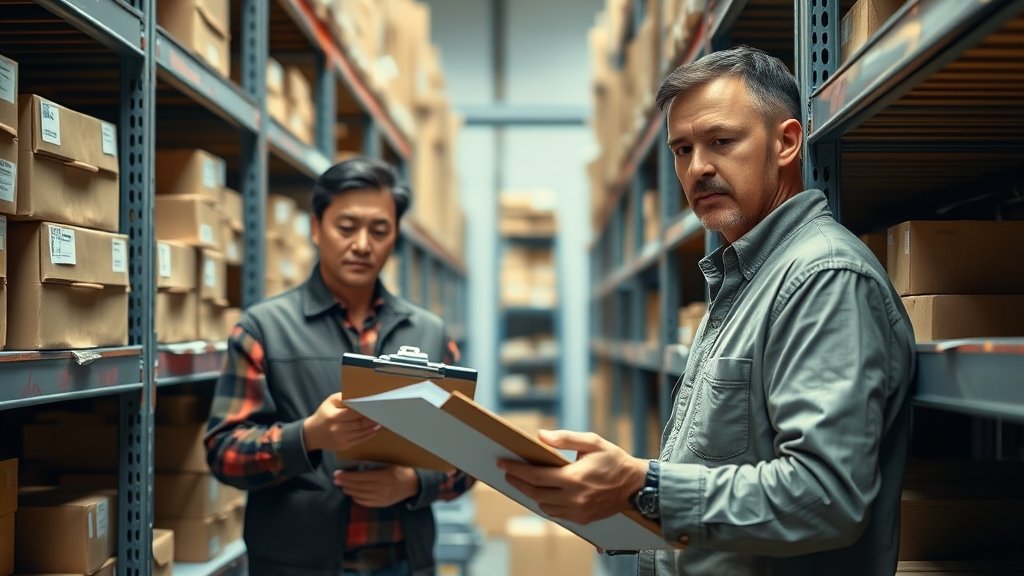
Jeśli to możliwe, liczenie powinny wykonywać dwie osoby: jedna liczy, druga zapisuje. Dzięki temu łatwiej wychwycić błędy.
Arkusze spisowe i przebieg spisu
Arkusz spisowy to dokument, w którym zapisujesz wyniki liczenia. Powinien być czytelny i jednoznaczny, aby po spisie każdy mógł zrozumieć, co i gdzie policzono. Najczęściej zawiera następujące elementy:
- numer arkusza i datę spisu,
- miejsce przechowywania (np. regał B, półka 3),
- nazwę towaru i jego symbol lub indeks,
- jednostkę miary (sztuki, kilogramy, opakowania),
- ilość stwierdzoną w czasie liczenia,
- uwagi, np. uszkodzenie, przeterminowanie, brak oznaczenia,
- podpisy osób liczących i osoby nadzorującej.
W trakcie spisu przestrzegaj prostych zasad. Liczymy towar strefa po strefie i po zakończeniu strefy zaznaczamy ją, na przykład kartką lub taśmą. Nie wpisujemy ilości ołówkiem ani nie poprawiamy zapisów korektorem. Błędny wpis przekreśl jedną linią, wpisz poprawną wartość i opatrz poprawkę podpisem. Puste wiersze na arkuszu przekreśl, żeby nikt nie dopisał tam towaru po fakcie.
Towar uszkodzony, obcy i w drodze
Osobno wypisz towar uszkodzony, przeterminowany lub wycofany z oferty. Odrębnie traktuj też rzeczy, które fizycznie leżą w magazynie, ale nie należą do firmy, na przykład towar w komisie lub oddany na przechowanie. Z kolei towar sprzedany, lecz jeszcze niewydany, wymaga jasnego opisu w dokumentach, aby nie został policzony dwa razy lub pominięty.
Porównanie wyników i różnice inwentaryzacyjne
Gdy wszystkie arkusze są gotowe, porównaj wyniki spisu ze stanem w księgach lub systemie magazynowym. Różnice mogą mieć dwie postaci:
- niedobór – w magazynie jest mniej towaru, niż wynika z ewidencji,
- nadwyżka – w magazynie jest więcej towaru, niż wynika z ewidencji.
Zanim cokolwiek zaksięgujesz, sprawdź przyczyny. Najczęściej są to zwykłe błędy: pomyłka w liczeniu, niezapisane wydanie lub przyjęcie, źle wybrana jednostka miary, pomylone symbole podobnych produktów albo niezaksięgowany zwrot. Warto ponownie przeliczyć pozycje o największych rozbieżnościach, szczególnie te o wysokiej wartości.
Jeśli po wyjaśnieniach różnice nadal istnieją, opisz je w protokole lub zestawieniu różnic i zapisz, jak zostały wyjaśnione. Sposób ujęcia niedoborów i nadwyżek w księgach, w tym rozróżnienie niedoborów zawinionych, niezawinionych i wynikających z norm ubytków naturalnych, zależy od przepisów i przyjętych w firmie zasad, więc skonsultuj go z księgowym.
Po inwentaryzacji: wnioski i dobre nawyki
Na zakończenie spisz krótki protokół: kto brał udział, kiedy odbyła się inwentaryzacja, jakie stwierdzono różnice i jak je rozliczono. Dokumenty przechowuj zgodnie z wymaganiami dotyczącymi archiwizacji, które warto sprawdzić w aktualnych przepisach.
Wyniki wykorzystaj, by poprawić codzienną organizację:
- Sprawdź, które towary generują najwięcej rozbieżności, i zastanów się nad lepszym oznaczeniem lub miejscem składowania.
- Wprowadź zasadę, że każde wydanie i przyjęcie jest dokumentowane na bieżąco.
- Rozważ krótkie, cykliczne liczenie wybranych grup towarów, np. raz w miesiącu, aby błędy nie narastały.
- Ogranicz dostęp do magazynu do osób, które faktycznie go potrzebują.
- Usuń z magazynu towary zalegające lub przeterminowane i wprowadź to do ewidencji.
Regularność i prostota są ważniejsze niż rozbudowane procedury. Nawet w niewielkim sklepie czy warsztacie dobrze przeprowadzona inwentaryzacja pozwala szybciej wykryć problemy, lepiej planować zakupy i pewniej ocenić wartość posiadanych zapasów.